Il mercato turco del rottame d’importazione ha proseguito il proprio trend ribassista nella settimana precedente, a partire da una transazione conclusa venerdì 10 luglio che ha evidenziato un forte calo dell’indice dei prezzi del materiale proveniente dall’area baltica, sebbene SteelOrbis abbia appreso che il carico fosse destinato a una spedizione molto ravvicinata. Mentre il sentiment negativo continua a caratterizzare il mercato turco del rottame d’importazione, un numero crescente di venditori europei ha iniziato ad annunciare la chiusura per ferie e la conseguente assenza dal mercato per almeno due settimane, mentre si osserva una certa ripresa della domanda di rottame da parte della Turchia.
Con il rientro degli operatori sul mercato dopo la festività turca della Giornata della democrazia del 15 luglio, hanno iniziato a circolare nuove indiscrezioni riguardanti transazioni per rottame via mare. Sebbene il sentiment negativo persista nel mercato turco del rottame d’importazione, anche i prezzi di raccolta nelle regioni fornitrici hanno mantenuto un andamento ribassista. I sub-raccoglitori europei riferiscono che i prezzi di raccolta nell’Unione europea si attestano ora a 260-270 €/t DAP, precisando tuttavia che tali livelli non sono per loro accettabili. In particolare, il basso livello delle acque nei fiumi europei sta determinando un aumento dei costi di trasporto in tutta la regione. La situazione non è diversa negli Stati Uniti. Nella scorsa settimana, i prezzi del rottame sfuso destinato ai moli della costa orientale statunitense sono diminuiti su tutta la linea, segnando la quarta settimana consecutiva di ribassi presso i moli di New York e Philadelphia.
Poiché il principale problema continua a essere rappresentato dalla debolezza delle vendite di acciaio, le acciaierie turche mantengono un approccio prudente agli acquisti di rottame, nel tentativo di preservare i propri margini. «Il problema non sono nemmeno i volumi, ma i profitti che abbiamo realizzato dall’inizio del 2026», ha dichiarato una fonte presso un produttore. Con la contrazione dei mercati di esportazione dell’acciaio dovuta alle misure protezionistiche, anche la domanda interna non riesce a fornire sostegno alle acciaierie turche. SteelOrbis prevede che i prezzi del rottame via mare possano registrare un’ulteriore lieve flessione prima di raggiungere il minimo.
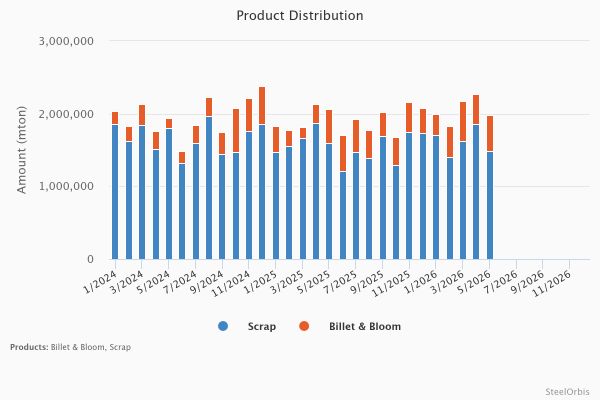
Come si può osservare nel grafico sottostante, nei primi cinque mesi di quest’anno le importazioni complessive di billette e rottame della Turchia sono ammontate a circa 10,2 milioni di tonnellate, risultando superiori di 628.583 tonnellate rispetto allo stesso periodo dello scorso anno. Nel 2025, il volume complessivo delle importazioni di queste due materie prime era stato pari a 22,9 milioni di tonnellate. La differenza è riconducibile al significativo aumento dei volumi delle importazioni di billette, nonostante il calo delle importazioni di rottame, diminuite di 86.197 tonnellate.
Nelle attuali condizioni, i prezzi di riferimento del rottame HMS I/II 80:20 via mare su base CFR sono diminuiti dell’1,88% su base settimanale. Nel segmento via mare, i prezzi risultano ora inferiori del 6,90% su base mensile e si collocano nell’intervallo di 359-370 $/t CFR.
I prezzi del rottame ferroso sul mercato interno statunitense sono rimasti relativamente stabili dopo il ciclo di contrattazioni di luglio. Come previsto già dal mese precedente, le qualità pregiate hanno mantenuto un andamento laterale, sostenute da fondamentali di mercato solidi. Alcune qualità obsolete, in particolare HMS I e frantumato, hanno invece registrato ribassi di 10 $/gt in alcuni mercati, soprattutto nel Sud e nel Sudest. Tali materiali hanno risentito di livelli di offerta adeguati e dell’indebolimento del mercato dell’esportazione, in atto da oltre un mese su entrambe le coste. A luglio, sul mercato locale di Chicago, i prezzi delle qualità pregiate sono rimasti invariati: il lamierino palabile n. 1 si è confermato a 450 $/gt e i pacchi n. 1 a 455 $/gt. L’HMS I ha perso 10 $/gt, scendendo a 355 $/gt, mentre il P&S 5 piedi è rimasto stabile a 400 $/gt. Invariato anche l’MST, a 255 $/gt. Per quanto riguarda il frantumato, alcuni operatori hanno riferito vendite a prezzi inferiori di 10 $/gt rispetto ai livelli concordati a luglio, mentre altri hanno segnalato quotazioni stabili; di conseguenza, il prezzo è stato ridotto di 5 $/gt, attestandosi a 425 $/gt. Tutti i prezzi indicati sono da intendersi su base reso consumatore.
I prezzi del rottame in container sulla costa occidentale degli Stati Uniti hanno continuato a diminuire per la settima settimana consecutiva, con l’HMS I/II 80:20 in calo di 5-10 $/t a 305 $/t FAS porto di Long Beach, rispetto ai 310-315 $/t FAS della settimana precedente. Secondo alcune fonti, il prezzo potrebbe scendere a 300 $/t FAS entro la fine del mese, mentre 295 $/t FAS potrebbe rappresentare il minimo di mercato, poiché a quel punto i fornitori dovrebbero porre un limite e non formulare offerte al di sotto di tale livello. Alcune offerte per questa qualità a 310 $/t FAS non sono state accettate.
Nella scorsa settimana, i prezzi del rottame sfuso destinato ai moli della costa orientale statunitense sono diminuiti su tutta la linea, segnando la quarta settimana consecutiva di ribassi presso i moli di New York e Philadelphia. A Boston, i prezzi delle qualità cesoiate destinate ai moli sono rimasti invariati, mentre quelli del materiale per la frantumazione si sono indeboliti, poiché gli ultimi venditori che si opponevano ai ribassi hanno infine accettato offerte inferiori, secondo quanto riferito dagli operatori della regione. Gli operatori della costa orientale statunitense ritengono che il mercato possa essere ormai molto vicino al minimo. Nel frattempo, il prezzo dell’HMS I destinato ai moli di New York è diminuito di 5 $/gt sul limite inferiore, attestandosi a 250-260 $/gt reso deposito per l’esportazione, mentre il P&S 5 piedi ha perso 10-15 $/gt, scendendo a 260-270 $/gt reso, e il materiale per la frantumazione è diminuito di 10 $/gt a 200-205 $/gt reso.
I prezzi del rottame ferroso sul mercato interno messicano hanno continuato a diminuire nella scorsa settimana, poiché le acciaierie continuano a segnalare scorte consistenti e alcune hanno temporaneamente sospeso il ricevimento di rottame. Alcuni acquirenti riferiscono di essersi ritirati completamente dal mercato nel tentativo di ridurre le proprie scorte. Secondo i venditori, alcuni depositi di rottame delle acciaierie sarebbero «saturi». La debolezza del mercato del tondo e il calo dei relativi prezzi hanno determinato una diminuzione del consumo di rottame.
Nella scorsa settimana, alcune acciaierie hanno applicato riduzioni di 200 MXN/t, pari a 11,45 $/t, su tutto il territorio nazionale. Altri produttori hanno ridotto i prezzi di 200-300 MXN/t, pari a 11,45-17,10 $/t, unicamente nella regione del Bajío, mentre nello Stato di Veracruz sono stati osservati ribassi di 150 MXN/t, pari a 8,60 $/t. Nel complesso, le acciaierie cercano di applicare prezzi di acquisto del rottame più bassi nella misura consentita dai rispettivi livelli di scorte.
Sul mercato italiano del rottame, nella scorsa settimana sono state concluse transazioni di acquisto a livelli inferiori rispetto alle precedenti, con ribassi in linea con le precedenti indicazioni di SteelOrbis.
I pochi acquisti effettuati dalle acciaierie italiane sono stati conclusi a livelli inferiori di 25-30 €/t, anche se attualmente le vendite provengono unicamente da fornitori che hanno necessità di svuotare le proprie scorte.
Alla luce di quanto sopra, i prezzi locali del rottame in Italia si attestano a 275-285 €/t per l’E1 e a 290-315 €/t per l’E3.
Sul mercato tedesco del rottame, alcuni produttori siderurgici stanno riducendo i propri prezzi di acquisto fino a 30 €/t su base mensile.
In particolare, i produttori che dipendono in larga misura dalle consegne di rottame via fiume stanno affrontando diversi problemi di approvvigionamento a causa dei livelli estremamente bassi delle acque del Reno e, oltre ad aver ridotto gli afflussi di rottame, sono stati costretti a tagliare parzialmente la produzione.
Tuttavia, la logistica fluviale non rappresenta l’unico problema. Secondo un venditore tedesco di rottame attivo nell’esportazione verso l’Italia, anche il trasporto ferroviario e quello su gomma sono diventati molto complicati.
Nel frattempo, anche il mercato dell’esportazione ha rallentato. Secondo una fonte, i prezzi di raccolta presso i porti ARAG — Amsterdam, Rotterdam, Anversa e Gand — sono diminuiti fino a 260 €/t DAP per il rottame HMS I/II 80:20, segnalando uno scarso interesse all’acquisto da parte degli esportatori.
Tokyo Steel, principale produttore siderurgico giapponese con impianti ad arco elettrico, ha ridotto i prezzi di approvvigionamento del rottame sul mercato interno per tutte le regioni e le qualità, fatta eccezione per il deposito di Tahara. La mancanza di interesse su tutti i mercati dell’esportazione sta esercitando pressione sui prezzi del rottame giapponese, in particolare dopo il calo registrato nella gara del Kanto.
L’intervallo generale dei prezzi del rottame di qualità H2 è diminuito di 500 JPY/t sul limite inferiore rispetto ai livelli registrati il 10 luglio, attestandosi a 51.500-54.000 JPY/t, pari a 317-332 $/t, a seconda dell’acciaieria. Tenendo conto delle variazioni dei tassi di cambio, le quotazioni in dollari sono diminuite di 3 $/t sul limite inferiore e sono rimaste stabili su quello superiore.
Nonostante la lieve ripresa osservata sul mercato taiwanese del tondo, i prezzi del rottame d’importazione a Taiwan hanno continuato a diminuire. SteelOrbis ha appreso che i prezzi più bassi del tondo non lasciano margini di profitto alle acciaierie e che, quanto minore è il loro interesse per il rottame a fronte di offerte di billette più convenienti, tanto maggiore è la pressione sui prezzi del rottame, mentre i venditori giapponesi hanno nuovamente fatto un passo indietro.
I prezzi di offerta del rottame HMS I/II 80:20 proveniente dagli Stati Uniti e spedito in container a Taiwan sono passati a 330-332 $/t CFR, rispetto ai 332-337 $/t CFR registrati nella settimana precedente. I prezzi effettivi delle transazioni per materiale proveniente dagli Stati Uniti sono diminuiti di altri 5 $/t su base settimanale, attestandosi a 325 $/t CFR. Dopo essere ricomparse sul mercato la settimana precedente a 358 $/t CFR, le offerte di rottame giapponese H1/2 50:50 sfuso destinato a Taiwan sono nuovamente scomparse nella scorsa settimana.
Sebbene i prezzi del rottame d’importazione in Vietnam continuino a indebolirsi, il paese rimane tra i maggiori importatori di rottame della regione. Secondo quanto riportato dai media vietnamiti, la Vietnam Steel Association ha dichiarato che nel primo semestre dell’anno la produzione vietnamita di acciaio grezzo ha raggiunto un volume stimato di 14,8 milioni di tonnellate, in aumento del 21,2% su base annua, mentre il consumo di acciaio è cresciuto del 13,1%, raggiungendo circa 17,9 milioni di tonnellate e fornendo una solida base per un’ulteriore crescita.
Le offerte dalla costa occidentale degli Stati Uniti al Vietnam per rottame HMS I/II 80:20 sfuso si sono leggermente indebolite, passando da 380-385 $/t CFR a 380 $/t CFR. Nella scorsa settimana non sono state concluse transazioni dalla costa occidentale statunitense al Vietnam e l’assenza di nuovi accordi sta esercitando pressione sulle offerte per il materiale proveniente dagli Stati Uniti.
Il mercato bangladese del rottame d’importazione è rimasto debole nella settimana precedente, con prezzi ancora in calo a causa della limitata attività di acquisto e della persistente debolezza della domanda di prodotti finiti. Nonostante siano state segnalate alcune nuove prenotazioni di materiale a prezzi competitivi proveniente dal Sudest asiatico e dal Brasile, le acciaierie hanno continuato a operare in modo selettivo, acquistando prevalentemente per coprire le esigenze più immediate. A ciò si aggiunge il recente aumento del 17% delle tariffe elettriche, che ha esercitato ulteriore pressione sui costi di produzione e sui margini.
Le offerte per il rottame frantumato proveniente dal Regno Unito e spedito in container si sono attestate a circa 392 $/t CFR Chattogram, rispetto a livelli prossimi a 400 $/t CFR nella settimana precedente. Il rottame HMS I/II 80:20, anch’esso proveniente dal Regno Unito e spedito in container, è stato invece indicato a circa 360 $/t CFR, in calo rispetto ai 375 $/t CFR della settimana precedente. Sul fronte delle transazioni concluse, fasci di GI bungles provenienti dalle Filippine e dalla Malaysia sono stati venduti rispettivamente a 330 $/t CFR e 325 $/t CFR, mentre il rottame HMS I/II 80:20 in container proveniente dal Brasile è stato scambiato a 345 $/t CFR. Nel segmento dei carichi sfusi, il materiale HMS I/II 80:20 proveniente dagli Stati Uniti è stato indicato a circa 388 $/t CFR, sebbene siano state segnalate offerte fino a 400 $/t CFR. Il persistente divario tra le richieste dei venditori e i livelli ritenuti negoziabili dagli acquirenti ha continuato a limitare la conclusione di nuove transazioni.
Il mercato pakistano del rottame d’importazione ha registrato una moderata ripresa dell’attività di acquisto nella settimana precedente, sostenuta principalmente dai rinnovati timori riguardanti le rotte di approvvigionamento mediorientali e il rischio di ulteriori interruzioni nello Stretto di Hormuz. All’inizio della settimana precedente sono state vendute 1.000 tonnellate di rottame frantumato proveniente dal Regno Unito e 1.500 tonnellate di materiale proveniente dall’Unione europea a 390 $/t CFR Qasim, rispetto alla transazione a 398 $/t CFR Qasim segnalata nella settimana ancora precedente.
Successivamente, il rottame frantumato proveniente dal Regno Unito e dall’Unione europea è stato scambiato a 393-395 $/t CFR Qasim, compresa una nuova prenotazione di 1.000 tonnellate conclusa a 395 $/t CFR. È stata inoltre segnalata almeno una transazione di modesta entità fino a 398 $/t CFR, mentre carichi già imbarcati sono risultati disponibili a circa 405 $/t CFR Qasim. Il mercato ha quindi iniziato a mostrare segnali di rafforzamento, con i venditori che hanno rivisto al rialzo le proprie indicazioni a fronte dei rinnovati timori di interruzioni delle forniture dal Medio Oriente. Secondo quanto riferito, diversi fornitori si sono inoltre temporaneamente ritirati dal mercato, riducendo la disponibilità di offerte e fornendo ulteriore sostegno ai prezzi. Di conseguenza, le offerte correnti per il rottame frantumato proveniente dal Regno Unito e dall’Unione europea sono salite a 395-400 $/t CFR Qasim, mentre gli acquirenti hanno continuato a puntare prevalentemente a livelli prossimi a 390 $/t CFR. Nel frattempo, è stata segnalata un’offerta di acquisto per rottame HMS I/II 80:20 proveniente dall’Australia a 355 $/t CFR Qasim, senza tuttavia la conferma di transazioni a tale livello.
Sul mercato interno pakistano, i prezzi del rottame hanno registrato un aumento nonostante la persistente debolezza della domanda di prodotti finiti e le interruzioni legate alla stagione dei monsoni. Nella settimana precedente, i prezzi del rottame locale di qualità commerciale sono aumentati di circa 3.000-4.000 PKR/t, pari a 11-14 $/t, mentre il materiale locale equivalente al frantumato è stato indicato a 146.000-150.000 PKR/t, pari a 525-539 $/t, franco magazzino.