Il mercato turco del rottame d’importazione ha attraversato una fase di sostanziale pausa nella settimana appena conclusa. Nel frattempo, tra gli operatori sono circolate indiscrezioni su alcune transazioni concluse a livelli più bassi, che alla chiusura di venerdì non avevano tuttavia trovato conferma.
Le quotazioni del rottame deep sea destinato alla Turchia restano esposte a pressioni ribassiste. Le acciaierie turche continuano infatti a segnalare vendite contenute e difficoltà sul fronte della redditività, una situazione che si protrae dall’inizio dell’anno.
«Stiamo ricevendo richieste per i prodotti lunghi, ma su livelli inferiori alla norma, mentre l’equilibrio tra costi e margini è compromesso da tempo. Il recente calo dei prezzi del rottame deep sea ha fornito un certo sollievo. Ulteriori ribassi sarebbero graditi, ma riteniamo che, per il momento, il mercato possa orientarsi verso una fase stabile», ha commentato una fonte presso un’acciaieria turca.
Una seconda fonte ha condiviso l’ipotesi di un andamento laterale: «Ora serve stabilità. Non possiamo permetterci di trasferire il calo del rottame deep sea sui prezzi del tondo, mentre i nostri clienti chiedono riduzioni proprio a causa del minor costo del rottame, seguito con attenzione da tutto il mercato nell’ultimo mese».
Secondo quanto appreso da SteelOrbis, i carichi ancora disponibili per il mercato turco non sono numerosi. Le offerte formulate dai venditori sui volumi residui non stanno scendendo fino ai livelli auspicati dagli acquirenti, hanno riferito diverse fonti.
«Le imminenti ferie estive in Europa, i costi di trasporto invariati e il forte rallentamento della raccolta stanno inducendo i venditori ancora presenti sul mercato a mantenere un atteggiamento prudente. Se avessero potuto ridurre i prezzi fino agli attuali livelli richiesti, avrebbero già venduto i carichi. Prevediamo una diminuzione della disponibilità di rottame nel corso del mese, una dinamica che potrebbe favorire una certa ripresa nella seconda metà di agosto», ha dichiarato un fornitore europeo.
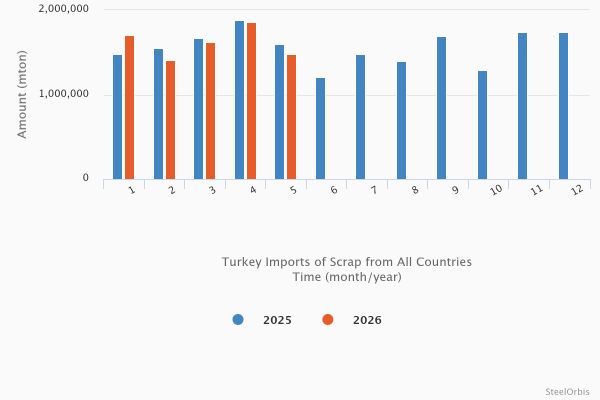
Come indicato nella tabella seguente, nei primi cinque mesi dell’anno le importazioni turche di rottame hanno raggiunto 8,08 milioni di tonnellate, appena 86.197 tonnellate in meno rispetto allo stesso periodo dell’anno precedente. Nonostante le acciaierie turche sostengano che il rallentamento della domanda di acciaio stia esercitando pressioni sui prezzi del rottame, i volumi importati non mostrano variazioni significative su base annua. Nello stesso periodo, le importazioni turche di billette e blumi sono invece aumentate di 714.780 tonnellate rispetto all’anno precedente.
Come già riportato da SteelOrbis, il mercato turco del rottame d’importazione aveva iniziato a rafforzarsi il 22 settembre 2025, quando i prezzi si attestavano mediamente a 340,5 $/t CFR. La tendenza rialzista, sostenuta dalla scarsa disponibilità di materiale durante la stagione invernale, aveva portato le quotazioni fino a 372 $/t CFR a gennaio. Dopo una lieve correzione a 369,5 $/t CFR a marzo, i prezzi del rottame deep sea avevano registrato un nuovo forte aumento, sostenuti dai maggiori costi indiretti derivanti dal conflitto tra Stati Uniti e Iran, raggiungendo un picco medio di 410,5 $/t CFR il 25 maggio. L’attuale livello di 371,5 $/t CFR risulta quasi in linea con quelli precedenti al conflitto. Secondo SteelOrbis, sebbene resti un margine limitato per ulteriori riduzioni, il mercato turco del rottame d’importazione appare destinato a entrare in una fase di stabilità nel breve termine, a meno che le acciaierie locali non annuncino tagli ufficiali dei prezzi.
In questo contesto, i prezzi di riferimento CFR del rottame deep sea HMS I/II 80:20 sono rimasti invariati su base settimanale. Le quotazioni risultano attualmente inferiori del 7,47% rispetto al mese precedente, attestandosi nella fascia di 368-375 $/t CFR.
Mercoledì scorso sono iniziate le trattative per il mercato domestico statunitense del rottame di luglio. Nel Midwest sono state confermate alcune vendite a prezzi invariati per le qualità pregiate, il P&S 5 ft e gli MST. Alcune delle principali acciaierie della regione hanno cercato di ottenere una riduzione di 10 $/gt per l’HMS I, in linea con le aspettative formulate nelle settimane precedenti, a causa dell’abbondante disponibilità di materiale e della debolezza del mercato export su entrambe le coste. Alcuni produttori hanno inoltre tentato di acquistare il rottame frantumato a livelli inferiori di 10 $/gt rispetto ai prezzi definiti a giugno, incontrando tuttavia una resistenza ancora maggiore. Per questa qualità erano infatti già state segnalate alcune vendite a prezzi invariati.
Sempre mercoledì, i prezzi del rottame ferroso in container sulla costa occidentale degli Stati Uniti hanno continuato a diminuire. Secondo le fonti, le acciaierie asiatiche hanno continuato a spingere per ottenere livelli più bassi, che i fornitori statunitensi hanno progressivamente accettato. Il prezzo dell’HMS I/II 80:20 in container è sceso di 10-15 $/t, attestandosi a 310-315 $/t FAS porto di Long Beach. Il P&S 5 ft in container ha registrato una flessione analoga, portandosi a 325-335 $/t FAS, mentre il rottame frantumato in container è sceso a 330-340 $/t FAS. Alcuni operatori hanno segnalato offerte per HMS I/II 80:20 fino a 305 $/t FAS, mentre altri avevano ipotizzato un possibile calo fino a 295 $/t FAS già all’inizio di questa settimana.
Martedì scorso, anche i prezzi dei carichi alla rinfusa sulla costa orientale degli Stati Uniti hanno continuato a diminuire. Gli operatori ritenevano che il mercato non avesse ancora raggiunto il punto minimo ed erano in attesa dell’esito del ciclo di acquisti domestico di luglio, il cui avvio era previsto nel corso della settimana. Restava inoltre possibile una riduzione di 10 $/gt per le qualità da taglio, in particolare per l’HMS I, sul mercato interno. Nel frattempo, il prezzo dell’HMS I alla rinfusa reso ai moli di New York e Philadelphia è diminuito di 5-10 $/gt, attestandosi a 255-260 $/gt reso deposito per l’esportazione. Il P&S 5 ft ha registrato una flessione analoga, scendendo a 275-280 $/gt reso, mentre i prezzi del materiale destinato alla frantumazione sono diminuiti di 10 $/gt, portandosi a 210-215 $/gt reso.
Le acciaierie messicane hanno proseguito con nuovi ribassi dei prezzi, in un contesto caratterizzato da scorte di rottame particolarmente elevate. Diverse aziende hanno temporaneamente rifiutato le consegne, mentre altri produttori hanno annunciato la sospensione dei ritiri nei giorni successivi. Non tutte le acciaierie hanno tuttavia adeguato i listini al ribasso, nonostante gli elevati livelli delle scorte.
Nel nord del Messico, i prezzi sono rimasti invariati dopo il calo registrato nella settimana precedente, il primo dell’attuale ciclo di acquisti. Il prezzo del lamierino palabile n. 1 si è mantenuto a 7.300 MXN/t, equivalenti a 418 $/t, reso consumatore. L’HMS I si è attestato a 5.800 MXN/t, pari a 332 $/t, il P&S 5 ft a 6.900 MXN/t, pari a 395 $/t, e il rottame frantumato a 7.700 MXN/t, equivalenti a 440 $/t, sempre reso consumatore. Anche i trucioli di lavorazione meccanica sono rimasti stabili a 5.000 MXN/t, pari a 286 $/t reso.
Nella settimana appena conclusa, il mercato italiano del rottame è rimasto prevalentemente fermo. Lo scenario dovrebbe mantenersi sostanzialmente invariato anche nelle prossime settimane, alla luce della consueta debolezza che caratterizza la stagione estiva.
La scarsa attività nel segmento dell’acciaio finito, caratterizzata da difficoltà nelle vendite e dal rallentamento della produzione, ha determinato un graduale indebolimento dei prezzi del rottame e una contrazione degli scambi, sia in termini di volumi sia di numero di transazioni.
In Italia, i prezzi del rottame sono diminuiti leggermente rispetto ai livelli della settimana precedente. Tra le qualità HMS, l’E1 si attesta a 275-290 €/t, mentre l’E3 si colloca nella fascia di 295-320 €/t.
Nel corso della settimana appena conclusa sono emerse le prime indicazioni sull’andamento del mercato tedesco del rottame a luglio. Secondo le fonti, le principali acciaierie hanno ridotto i prezzi di acquisto di 10-25 €/t, a seconda della qualità e del produttore.
«Le acciaierie non hanno necessità di acquistare e la logistica in Germania è estremamente complessa. Inoltre, luglio è un mese di ferie e le fermate per manutenzione sono già iniziate, quindi i produttori possono permettersi di ridurre i prezzi del rottame. […] Una ripresa si vedrà probabilmente verso l’inizio di ottobre, ma è ancora troppo presto per dirlo […]», ha commentato un operatore.
Secondo quanto appreso da SteelOrbis, nella settimana appena conclusa il mercato polacco del rottame ha iniziato a mostrare segnali di ribasso per il mese di luglio.
Come ha spiegato una fonte, «gli operatori sono già in ferie e riprenderanno l’attività intorno a metà agosto, quindi mi aspetto un mese molto tranquillo. Molte fonderie e acciaierie hanno avviato le fermate estive e la domanda di rottame è diminuita rispetto al mese precedente. Tuttavia, i ribassi dovrebbero rimanere contenuti entro una fascia di 10-15 €/t».
I prezzi locali del rottame in Polonia sono stati segnalati su livelli pressoché invariati rispetto al mese precedente, pari a 1.170 PLN/t per il W2, equivalente all’HMS, e a 1.190 PLN/t per il W7, equivalente al bonus. Sul fronte export, i prezzi di raccolta dell’HMS I si mantengono stabili intorno a 280 €/t DAP.
Dopo il lieve calo registrato a giugno, che aveva interrotto una fase rialzista durata dieci mesi, la gara export Kanto per il rottame giapponese ha segnato un’ulteriore diminuzione a luglio. Nella gara di luglio, l’offerta più alta si è attestata a 52.508 JPY/t, equivalenti a 323 $/t FAS, appena 1.998 JPY/t in meno rispetto al mese precedente. Considerando le variazioni dei tassi di cambio, il prezzo espresso in dollari è diminuito di 17 $/t rispetto ai 340 $/t FAS del mese precedente. I livelli FAS corrispondono a 53.508 JPY/t FOB, pari a 329 $/t FOB, anch’essi inferiori di 17 $/t su base mensile.
In seguito al calo registrato nella gara export Kanto del 9 luglio, lo stesso giorno il principale produttore siderurgico giapponese a forno elettrico Tokyo Steel ha ridotto i prezzi domestici di acquisto del rottame in tutte le regioni e per tutte le qualità. La fascia generale di acquisto di Tokyo Steel per il rottame H2 è diminuita di 1.000 JPY/t sul limite inferiore rispetto ai livelli del 4 luglio, attestandosi a 52.000-54.000 JPY/t, equivalenti a 320-332 $/t, a seconda dell’impianto. Tenendo conto delle variazioni del cambio, i prezzi espressi in dollari sono tuttavia aumentati di 9 $/t sul limite inferiore e di 3 $/t su quello superiore.
Il mercato taiwanese del rottame d’importazione ha mantenuto un andamento ribassista nella settimana appena conclusa, in un contesto caratterizzato da sentiment negativo, condizioni meteorologiche avverse, rallentamento dell’attività edilizia e dal recente forte calo del mercato internazionale.
Le offerte per l’HMS I/II 80:20 statunitense in container destinato a Taiwan sono scese a 332-337 $/t CFR, rispetto ai 339-340 $/t CFR della settimana precedente. I fornitori giapponesi sono tornati sul mercato nei giorni scorsi, proponendo rottame H1/2 50:50 alla rinfusa a 358 $/t CFR Taiwan.
Nella settimana appena conclusa, il mercato vietnamita del rottame d’importazione ha continuato a indebolirsi, seguendo il sentiment generale del mercato internazionale.
Le offerte dalla costa occidentale degli Stati Uniti per HMS I/II 80:20 alla rinfusa destinato al Vietnam sono diminuite leggermente, passando da 385-390 $/t CFR a 380-385 $/t CFR. Secondo le fonti, nel corso della settimana non sono state concluse transazioni dalla costa occidentale statunitense verso il Vietnam. Fonti di mercato hanno inoltre riferito che il Vietnam si è aggiudicato la gara export Kanto di luglio per un volume complessivo di 15.000 tonnellate. Tenendo conto di un costo di trasporto indicativo di 38 $/t tra Giappone e Vietnam, tale livello equivale a un calo di 3 $/t rispetto ai 370 $/t CFR Vietnam segnalati nella settimana precedente per il rottame H2.
In Pakistan, i prezzi del rottame d’importazione sono rimasti sotto pressione nella settimana appena conclusa. Alcune nuove transazioni sono state concluse a livelli inferiori, mentre gli acquirenti hanno mantenuto un atteggiamento prudente, continuando a chiedere ulteriori sconti. Nel dettaglio, sono state vendute 1.000 tonnellate di rottame frantumato proveniente dall’Unione europea e dal Regno Unito a 398 $/t CFR Qasim, in calo di 2 $/t rispetto ai 400 $/t CFR Qasim segnalati nella settimana precedente. Le ultime offerte da Regno Unito e Germania sono state indicate su livelli più vicini a 395 $/t CFR Qasim, mentre le offerte d’acquisto si sono mantenute prevalentemente nella fascia di 390-395 $/t CFR.
Alcuni venditori hanno continuato a cercare di mantenere le offerte a 400 $/t CFR o oltre, mentre alcuni carichi già imbarcati sono stati proposti a livelli superiori, pari a 405-410 $/t CFR Qasim. Nonostante alcune sporadiche transazioni siano state concluse intorno a 400 $/t CFR, il prezzo di riferimento di SteelOrbis si è attestato a 395-399 $/t CFR.
Nel frattempo, l’HMS I/II 80:20 e i pacchi di lamiera zincata provenienti dall’Unione europea e dal Regno Unito sono stati venduti a 390 $/t CFR Qasim.
Sul mercato domestico pakistano, i tassi di utilizzo degli impianti sono rimasti ben al di sotto dei livelli normali. La debole attività edilizia e la domanda contenuta di acciaio finito continuano infatti a limitare la produzione, mentre l’incertezza successiva all’approvazione della legge di bilancio mantiene il mercato instabile.
In Bangladesh, i prezzi del rottame d’importazione sono rimasti sotto pressione nella settimana appena conclusa, registrando ulteriori cali a causa della lentezza degli acquisti, della debole domanda di acciaio finito e delle aspettative di nuove riduzioni.
Il prezzo di riferimento di SteelOrbis per il rottame frantumato in container è diminuito in media di 6 $/t su base settimanale, attestandosi a 390-400 $/t CFR.
Più nel dettaglio, il rottame frantumato britannico in container è stato venduto a circa 400 $/t CFR Chattogram, mentre il materiale proveniente dall’Unione europea è stato valutato intorno a 396 $/t CFR Chattogram, in calo di circa 4 $/t rispetto alla settimana precedente.
Per quanto riguarda il materiale australiano, il rottame frantumato in container è stato venduto a 390 $/t CFR Chattogram.
Tra le altre origini, l’HMS I/II 80:20 brasiliano in container è stato acquistato a 355 $/t CFR Chattogram, un livello inferiore rispetto alle offerte di 365-368 $/t CFR segnalate all’inizio della settimana e ai 365-370 $/t CFR della settimana precedente.
Nel complesso, l’attività sul materiale proveniente da Regno Unito e Unione europea è rimasta limitata, poiché la maggior parte degli acquirenti ha continuato ad attendersi ulteriori ribassi.
Nel frattempo, il mercato domestico del Bangladesh è rimasto debole. La domanda di acciaio finito continua a risentire della stagione delle piogge, mentre le acciaierie limitano gli acquisti di rottame a causa delle vendite contenute e dell’incertezza successiva al recente annuncio della legge di bilancio.