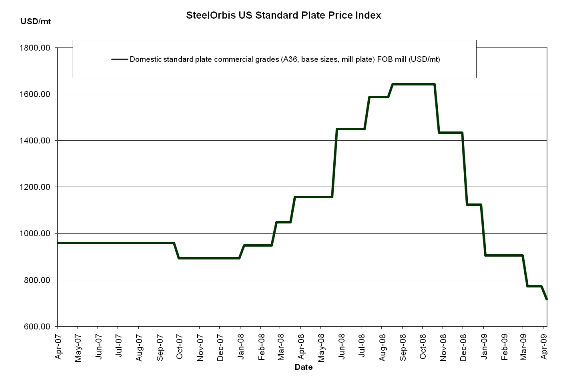
I prezzi domestici statunitensi della lamiera sono già diminuiti di 22 $/t dal mese scorso ed è atteso questa settimana un ulteriore declino di circa 33 $/t che porterà i prezzi delle qualità commerciali (A36, dimensioni base) a 694-739 $/t franco fabbrica. Benché 55 $/t costituiscano già un declino mensile significativo, questo impallidisce in confronto alla discesa di 132 $/t registrata nell'arco del mese precedente. Cionondimeno, le aziende domestiche continuano a dimostrare la loro aggressività negoziando i prezzi sulla base delle dimensioni e delle specifiche dell'ordine.
La domanda domestica si conferma generalmente fiacca; il che, unito alla sofferenza del mercato dei piani, contribuirà probabilmente a un ulteriore modesta discesa dei prezzi il prossimo mese. La buona notizia per il mercato interno è che la lamiera commerciale per cantieristica navale ha apparentemente iniziato a mostrare leggeri segnali di ripresa, tanto che il direttore di un centro servizio statunitense ha rivelato a SteelOrbis che il mercato della lamiera potrebbe stabilizzarsi tra l'inizio e la fine di giungo. A prescindere da questo, finché la domanda resterà così debole, i prezzi non riusciranno a raggiungere nessun tipo di stabilizzazione.
Per quanto riguarda l'import, le offerte di lamiera non stanno attirando particolare attenzione. I commercianti devono affrontare troppi ostacoli, soprattutto in questa fase economica. I dati diffusi dalla Import Administration mostrano che le importazioni di lamiera cut-to-length sono diminuite drasticamente tra gennaio e marzo, dalle 102.194 tonnellate di gennaio, alle 65.313 di febbraio fino alle 35.255 di marzo. I livelli di importazioni di marzo 2009 si attestano al 68% circa rispetto al livello di marzo 2008, equivalente a 109.505 tonnellate.