Secondo le cifre del consumo reale e apparente riviste al ribasso da EUROFER in Giugno, la previsione riguardo il mercato siderurgico europeo parla di un de-stoccaggio vicino alla fine, che non terminerà comunque fino all'inizio dell'ultimo trimestre 2009.
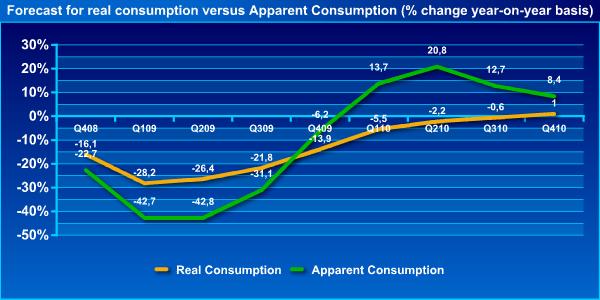
Nel nord Europa, i prezzi base degli HRC si attestano a 360 - 420 €/t, mentre i prezzi base dei CRC si attestano a 430 - 480 €/t, entrambi franco partenza. Nei paesi dell'Europa orientale, come Polonia, Slovacchia e Ungheria, i prezzi dei piani si attestano al livello più basso dei range in questione, mentre nei paesi dell'Europa occidentale, come Regno Unito e Germania, i prezzi si attestano al livello più alto.
La crescita della domanda, seppur leggera, ha influito sui rialzi di prezzo nel nord Europa a partire da Giugno, ma la principale causa è rappresentata dalla ridotta disponibilità di materiale. La contrazione della produzione - tenendo conto che la capacità di utilizzo media è intorno al 50% - ha accelerato il de stoccaggio bilanciando così la domanda e offerta.
La domanda reale sta lentamente crescendo ma ci sono fondate preoccupazioni riguardo al fronte dell'offerta qualora le acciaierie accrescessero il proprio output.
La capacità produttiva siderurgica globale è di 1 miliardo e 700 milioni tonnellate all'anno. Ciononostante, se la produzione 2009 continuasse come nei primi 5 mesi dell'anno, si prevede che la stessa non superi il 1 miliardo e 100 milioni di tonnellate.