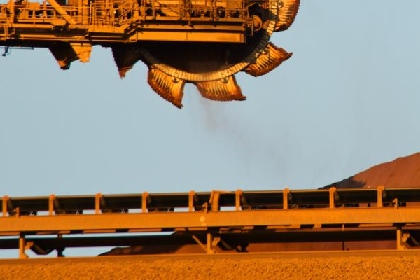
L’Australia continua a detenere le maggiori riserve mondiali di minerale di ferro ed è il principale produttore globale, con esportazioni pari a 923 milioni di tonnellate nel 2025, secondo il rapporto trimestrale sulle prospettive elaborato dal Dipartimento australiano dell’Industria, della Scienza e delle Risorse.
Sebbene i volumi esportati siano destinati ad aumentare nel breve termine, si prevede che i ricavi derivanti dalle esportazioni diminuiranno nel periodo di previsione a causa dell’indebolimento dei prezzi. L’attività di esplorazione dovrebbe rimanere sostenuta, poiché i produttori puntano a sostituire le riserve in esaurimento.
Previsto un cambiamento nei flussi commerciali globali
Si prevede che la domanda mondiale di acciaio continuerà a crescere gradualmente fino al 2031, trainata principalmente dall’India, da altri Paesi asiatici e dal Medio Oriente, mentre il consumo e la produzione di acciaio in Cina dovrebbero registrare una lieve flessione nello stesso periodo. Di conseguenza, il commercio mondiale di minerale di ferro dovrebbe mantenersi sostanzialmente stabile, anche se i flussi commerciali sono destinati a modificarsi. Le importazioni cinesi di minerale di ferro dovrebbero diminuire a un tasso medio annuo dell’1,8%, mentre quelle dell’India e di altri Paesi asiatici sono previste in aumento. Sul fronte dell’offerta, l’Australia dovrebbe mantenere la posizione di principale esportatore, anche se le esportazioni provenienti dal Brasile e dai produttori africani, in particolare dalla Guinea, sono destinate a crescere costantemente.
L’offerta mondiale di minerale di ferro è destinata ad aumentare grazie all’entrata in funzione di nuova capacità produttiva in Australia, Brasile, Canada, India e Africa. In Brasile, Vale prevede di produrre tra 335 e 345 milioni di tonnellate di minerale di ferro nel 2026, mentre le esportazioni dovrebbero continuare a crescere fino al 2031 grazie ai programmi di espansione. Il progetto Simandou in Guinea, entrato in funzione alla fine del 2025, dovrebbe raggiungere una capacità annua di 120 milioni di tonnellate entro il 2030, immettendo sul mercato marittimo ulteriori volumi di minerale ad alto tenore.
La domanda cinese è destinata a indebolirsi con l’aumento dell’utilizzo di rottame
Le importazioni cinesi di minerale di ferro hanno mostrato una buona tenuta nel primo trimestre del 2026 nonostante la diminuzione della produzione di acciaio. Le importazioni sono aumentate dell’11,2% su base annua, mentre la produzione siderurgica è diminuita del 4,2%. Le importazioni dall’Australia sono cresciute dell’8,8% dopo la revoca delle restrizioni su alcuni prodotti di BHP, in seguito alla firma, nell’aprile 2026, di un nuovo accordo di fornitura a lungo termine tra BHP e China Mineral Resources Group (CMRG). Tuttavia, nel trimestre conclusosi a marzo le scorte di minerale di ferro nei porti cinesi hanno superato i 160 milioni di tonnellate, raggiungendo il livello più elevato degli ultimi cinque anni. Nel periodo di previsione, il crescente utilizzo di rottame e la maggiore diffusione della produzione di acciaio tramite forno elettrico ad arco ridurranno il fabbisogno cinese di importazioni di minerale di ferro.
L’India è destinata a diventare una fonte sempre più importante della domanda mondiale di minerale di ferro, grazie all’espansione della capacità produttiva siderurgica. Tuttavia, il ritmo di crescita delle importazioni dipenderà dallo sviluppo delle miniere nazionali e delle infrastrutture di supporto. Le nuove tasse sull’export introdotte dai governi statali indiani per i produttori di minerale di ferro ad alto tenore dovrebbero aumentare i costi di produzione e ridurre le esportazioni indiane di minerale di ferro nel periodo di previsione.
Prezzi previsti in calo fino al 2031
I prezzi del minerale di ferro sono rimasti sostanzialmente stabili per tutto il 2025, per poi diminuire durante il periodo del Capodanno cinese all’inizio del 2026. Successivamente hanno recuperato terreno, superando i 110 $/t CFR Cina nel maggio 2026 in seguito all’aumento dei costi di trasporto marittimo legati al conflitto in Medio Oriente.
Tuttavia, il rapporto evidenzia che la tendenza di lungo periodo rimane orientata verso un calo dei prezzi, a causa dell’aumento dell’offerta globale e del rallentamento della domanda cinese. Il prezzo di riferimento del minerale di ferro con tenore di ferro del 61% dovrebbe attestarsi in media a 91 $/t nel 2026, per poi scendere a 64 $/t a prezzi reali entro il 2031. Nonostante il calo dei prezzi, i produttori australiani dovrebbero mantenere un’elevata competitività, con costi medi di produzione in contanti stimati intorno ai 33 $/t nel 2025.
I volumi esportati raggiungeranno il picco prima di diminuire
Si prevede che il volume delle esportazioni australiane di minerale di ferro raggiungerà il picco nei prossimi due anni, con il progressivo incremento della produzione presso i progetti Iron Bridge di Fortescue, Onslow di Mineral Resources e South Flank di BHP.
Successivamente, i volumi esportati dovrebbero diminuire leggermente nella parte finale del periodo di previsione, a causa dell’indebolimento della domanda cinese e dell’espansione dell’offerta africana. La produzione australiana di minerale di ferro dovrebbe aumentare da 972 milioni di tonnellate nel 2025-26 a poco più di 1 miliardo di tonnellate nel periodo 2026-29, per poi ridursi a 958 milioni di tonnellate nel 2030-31. Le esportazioni sono previste in crescita da 926 milioni di tonnellate nel 2025-26 fino a un picco di 938 milioni di tonnellate, per poi scendere a 905 milioni di tonnellate entro il 2030-31.