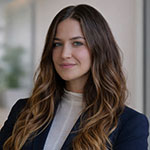
In occasione del convegno autunnale di Assofermet, SteelOrbis ha intervistato Riccardo Gabrielli, Sales & Area Manager della Divisione Lamiere Grosse di Gabrielli SpA, su come CBAM, salvaguardia e volatilità dei costi stiano modificando concretamente il lavoro della distribuzione siderurgica: dalla valorizzazione degli stock alle strategie di approvvigionamento, fino alla gestione del rapporto con clienti e fornitori. In uno scenario nel quale diventa sempre più difficile determinare in anticipo il costo effettivo del materiale, anche il ruolo del distributore si sta evolvendo, chiamato ad assorbire una quota crescente della complessità della filiera.
Uno degli effetti meno visibili del nuovo quadro europeo riguarda la difficoltà di determinare il costo reale del materiale importato. Per un distributore, quanto è diventato complesso oggi attribuire un valore allo stock?
Una delle difficoltà maggiori è attribuire un valore corretto al materiale extra-UE che abbiamo a magazzino. A distanza di mesi dall'avvio della fase definitiva del CBAM rimangono elementi di incertezza su quale valore delle emissioni debba essere effettivamente considerato per il materiale importato: se quello di default previsto per il Paese di origine oppure il dato reale dichiarato e certificato dall'acciaieria.
Per un distributore questa non è una questione puramente amministrativa. Incide direttamente sul pricing, sul valore dello stock, sulla gestione finanziaria e sulla possibilità di definire in modo attendibile i margini della vendita. Se non conosco con sufficiente precisione il costo finale del materiale, diventa inevitabilmente più complesso stabilirne oggi il corretto prezzo di mercato.
Questa incertezza sta cambiando anche il modo in cui scegliete cosa acquistare e da quali mercati approvvigionarvi?
Nel nostro caso le lamiere da treno sono al momento meno esposte rispetto ad altri prodotti, perché la capacità produttiva europea riesce ancora a soddisfare in misura significativa le esigenze del mercato. Questo ci consente di lavorare con una base di approvvigionamento prevalentemente europea. In una fase come questa, tuttavia, è fondamentale limitare il più possibile il rischio. Abbiamo ulteriormente consolidato i rapporti con i principali produttori europei, con i quali avevamo già partnership importanti, mentre sul fronte dell'import cerchiamo, dove possibile, di lavorare su materiale già sdoganato, che consente di avere un costo definito e di ridurre l'esposizione alle variabili successive. Parallelamente, è diventato ancora più importante il rapporto con il cliente. Non si tratta soltanto di provare a trasferire a valle i maggiori costi, cosa peraltro sempre più difficile, ma anche di spiegare con trasparenza le complessità del mercato e le ragioni che stanno dietro a determinate dinamiche di prezzo. Anche gli orizzonti di programmazione si sono accorciati, perché oggi è molto più difficile prevedere con sufficiente affidabilità l'evoluzione del mercato nei mesi successivi.
Il distributore, quindi, non vende più semplicemente acciaio, ma deve gestire una parte crescente dell'incertezza per conto del cliente?
La distribuzione deve essere sempre più flessibile. I clienti lavorano con lotti più frammentati e chiedono lead time sempre più brevi: è un trend che ormai caratterizza il settore e al quale dobbiamo essere in grado di rispondere. La funzione del distributore non è quindi soltanto mettere a disposizione il materiale, ma assorbire una parte della complessità della filiera. Significa gestire disponibilità, tempi, stock e servizi in modo da rispondere alle esigenze del cliente e, al tempo stesso, aiutarlo a comprendere un quadro normativo e commerciale che in molti passaggi rimane ancora poco chiaro.
Dal punto di vista di chi opera a valle, CBAM e salvaguardia stanno realmente riequilibrando il mercato oppure rischiano di trasferire parte della pressione competitiva dalla produzione al downstream?
A monte un certo riequilibrio è indubbiamente avvenuto. Il CBAM nasce anche con l'obiettivo di compensare il costo ETS sostenuto dai produttori europei e, da questo punto di vista, la logica è comprensibile. Il problema emerge soprattutto a valle.Per chi opera nella distribuzione, questi strumenti si traducono infatti in un incremento dei costi che non sempre è possibile trasferire lungo la filiera. Il rischio è quindi che una misura pensata per ristabilire condizioni più equilibrate nella produzione primaria finisca per determinare una perdita di competitività nei segmenti downstream e, in ultima analisi, per gli utilizzatori europei.
Con quote più ridotte e un dazio del 50% oltre quota, quanto è cambiata concretamente la propensione degli operatori a utilizzare l'import?
Gli effetti più concreti iniziano a vedersi proprio ora. Con la riapertura delle quote all'inizio di ottobre potremo comprendere meglio quanta parte degli acquisti sia rimasta sull'import e quanta, invece, sia stata ricondotta all'interno del mercato europeo. Sarà importante capire anche quale livello di rischio gli operatori siano ancora disposti ad assumersi pur di mantenere aperti determinati canali di approvvigionamento. Le nuove regole stanno inevitabilmente modificando le strategie di acquisto, ma è ancora presto per misurarne compiutamente l'effetto strutturale.
Avete visto una vera ripresa dei consumi o, per ora, si tratta soprattutto di movimenti legati alla gestione delle quote e degli approvvigionamenti?
Abbiamo visto soprattutto una certa riattivazione della domanda apparente, legata anche alla gestione delle quote, ma non una vera ripresa strutturale dei consumi. I volumi restano sostanzialmente stabili e il problema è che il livello dei prezzi richiesto dai produttori fatica ancora a trovare piena corrispondenza nel mercato a valle. Anche nel nostro caso i volumi tra 2025 e 2026 sono rimasti pressoché invariati, con variazioni nell'ordine di pochi punti percentuali. Non si vede ancora quella crescita della domanda che permetterebbe al mercato di assorbire con maggiore facilità l'aumento dei costi.
In questo equilibrio sempre più sottile tra costo di acquisto e prezzo di vendita, quanto incide la logistica sulla capacità di competere, soprattutto oltreconfine?
Pesa in maniera significativa, soprattutto quando si cerca di sviluppare maggiormente le vendite oltreconfine. Costi di trasporto e carburante incidono sempre di più e riducono il vantaggio competitivo del materiale distribuito dall'Italia. Lo si vede anche nei differenziali di prezzo rispetto ad altri mercati europei: in passato l'Italia poteva presentare vantaggi molto più marcati su alcune categorie di prodotti. Oggi questi differenziali si sono fortemente ridotti. Questo riflette anche una minore presenza di materiale importato competitivo e rende più difficile, sia per noi sia per i nostri clienti, esportare il prodotto trasformato.
Il risultato è un maggiore orientamento verso l'Europa o l'import resta comunque indispensabile per alcune categorie di prodotti?
La nostra impostazione non è cambiata radicalmente. A seconda delle fasi di mercato, circa il 70-75% del materiale che gestiamo è di origine europea. L'import rimane comunque una componente importante, soprattutto perché su alcune categorie, come i laminati a freddo e gli zincati, la capacità produttiva europea è limitata.
La questione diventa quindi capire dove reperire determinati prodotti nel momento in cui alcuni impianti europei riducono la produzione o lavorano in modo discontinuo. Se l'alternativa extra-Ue comporta un potenziale costo CBAM di 150, 200 o anche 300 euro per tonnellata, la scelta di approvvigionamento diventa inevitabilmente molto più complessa.
Da operatore della distribuzione, quale errore dovrebbe evitare l'Europa nel ridisegnare le regole a protezione del mercato dell'acciaio?
Si parla molto dell'estensione del CBAM ai prodotti steel-intensive, ed è certamente un tema importante. Proteggere la produzione a monte serve a poco se poi possono entrare dall'Asia o da altri Paesi extra-Ue semilavorati e prodotti finiti realizzati in condizioni di costo differenti. Ma non possiamo pensare che la risposta dell'Europa sia esclusivamente quella di regolamentare, proteggere e limitare i flussi commerciali. Alla fine della filiera deve esserci qualcuno in grado di acquistare il prodotto europeo. Se ogni livello viene protetto attraverso nuovi extracosti, il rischio è quello di creare ulteriore inflazione e rendere il prodotto europeo sempre meno accessibile all'utilizzatore finale.
Per questo all'Europa serve soprattutto una strategia industriale di lungo periodo: investimenti in innovazione, semplificazione per le imprese e condizioni che rendano nuovamente conveniente investire e produrre all'interno dell'Unione. La regolamentazione è necessaria, ma da sola non crea competitività.
Dobbiamo tornare a investire con coraggio nell'industria europea. Se ci limitiamo a bloccare e restringere i flussi senza costruire contemporaneamente le condizioni per far crescere la manifattura, prima o poi questo modello non reggerà.